內需板塊今年全力增持
你可曾懷疑,歐美連番「印銀紙」,但「超級通脹」為何遲遲未見?霸菱資產管理首席投資官馬利諾.韋南斯(Marino Valensise)會告訴你,「銀行一天不放手貸款,通脹不會來!」他將中國的內需板塊列為最佳的「明日之星」,因為中國消費者的購買力,到二○二○年將與美國平分秋色。
經濟學中所謂「貨幣乘數」(Money Multiplier),是反映貨幣在金融系統內流通的速度。韋南斯指出,通脹不在乎政府印多少錢,若銀行僅將拆借而來的資金,一比一地借出去,並不會加速通脹;只有當銀行擴大放貸比例,每一元拆成兩元,甚至十元借出去,通脹才會加速。
歐美銀行復原等五年
他認為,即使美國目前經濟漸見起色,但只要銀行未清理體內的「毒素」,相信目前的股市升幅只屬短暫;巧合的是,一般當經濟周期走向復甦,銀行股會是最先反彈的一群,但今次的反彈,卻鮮見銀行股的蹤影。
韋南斯認為,經過金融海嘯及歐債危機雙重打擊,銀行要完全重整帳目,再投入正常運作,最少還要五年的時間。他也相信,歐洲的債務問題不容易解決,即使德國為了自己的出口,將所有國家「留」在歐元區;但法國、意大利或情願回復舊幣,靠貶值貨幣重拾增長,更相信技術上已「破產」的希臘,很大可能在十八個月內嘗試脫離歐元區,讓貨幣貶值,並「由零開始」。
所以,歐洲未來三至五年的經濟增長可能少於2%;美國的反彈也似乎欠缺銀行的支持;餘下亮點只有亞洲,更具體的說就是中國。
新興市場今年勢領先
韋南斯指出,中國去年在全球恐慌情緒下受到冷待,造就很多A、H股的估值都相對廉宜,而且隨着中國通脹在去年見頂,人行也調降存款準備金率,新興市場今年將跑贏成熟市場,估計到年底新興市場可有15至20%的升勢,相對成熟市場只有約5至10%為高。
他認為,中國轉向內需推動型經濟的決心明顯,首先經濟適用房的興建讓國民居有其所;醫療體制改革走向提供更周全社會保障的方向;針對環保的持續增長概念也逐漸建立。他估計,七年之後,中國以內需推動的經濟會成熟,居民的購買力將會與美國消費者一樣,佔全球消費力約20%。
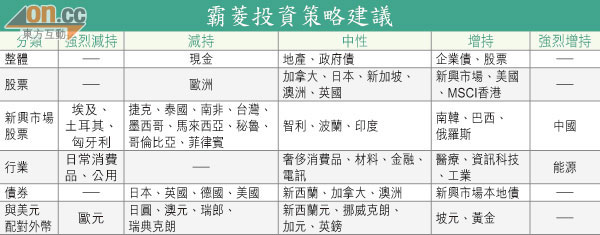
在長遠看好中國內需相關板塊的前提下,韋南斯認為,今年的投資主題由「減低風險」(Risk-off)轉為「增加風險」(Risk-on),因此今年主力增持股票,佔整體組合55%,包括資訊科技、電訊、礦業及藥廠等跨國大企業的持貨量,佔組合約40%;新興市場股票佔15%,包括製造、工業及能源等行業。
至於組合餘下的部分會投放於新興市場債、美國企業債及高息企業債等;過去兩年累積大量升幅的黃金類,估計會減至少於10%。
去年買英債黃金回報高
傳統長線基金成功與否,很看基金經理在資產配置的功力。事實上,韋南斯任職的霸菱眼光獨到,去年巧妙避開表現失望的亞洲區及證券類,並從英國債券及黃金中獲取回報。
綜合一一年,黃金有11.9%的回報;除日本外亞洲區卻錄得13%負回報,新興市場證券更錄得17.6%負回報。霸菱則憑藉於英國政府債及英國指數相關政府債的轉移,各錄得23.3%及15.6%的回報。