街貨指南:友邦 趁調整分注吸
雖然友邦保險(01299)去年業績倒退,但跌幅少過市場預期,加上期內產品組合顯著改善,刺激其股價早前持續做好,現時在高位進行整固。據港交所(00388)中央結算系統持股紀錄資料顯示,由二月份開始,部分持倉大手增持友邦股份,且獲券商唱好,不妨待股價調整至27元水平分段吸納,作中線部署。
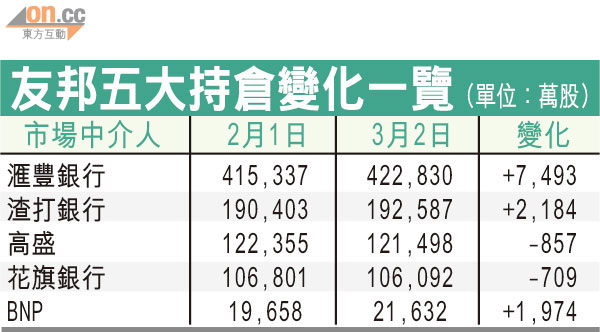
資料顯示,於三月二日,持有友邦股份最多的五間中介人,排名依次序分別是滙豐銀行、渣打銀行、高盛、花旗銀行及BNP,合共佔該股已發行股本約71.76%。若以二月一日及三月二日的系統持股紀錄比較,高盛及花旗銀行合共減持約1,566萬股,其餘三間中介人合共增持約1.16億股。
事實上,友邦自於本港上市以來,股價一直表現硬淨。截至去年十一月底止年度,友邦純利按年倒退41%至16億美元,但期內新業務價值升40%至9.32億美元,新業務價值利潤率增4.6個百分點至37.2%。瑞信發表報告稱,去年度友邦新業務價值增長高於預期,其全年業績反映其利潤率優化、以及經紀銷售能力改善方面,有較佳執行能力,故仍有進一步改善空間,並預期在資產負債表維持強勁的情況下,為購併提供更大靈活性,維持其「中性」評級,目標價30元。
業績備受大行好評
巴克萊則指出,友邦剛公布的去年全年業績,無論利潤率擴大及經紀銷售能力提升,僅是剛開始反映公司潛力,預計今年新業務價值增長將介乎20至25%,並調高其目標價5%至32元。
走勢上,在上月二十四日公布業績後,升勢持續,惟升至29.85元見阻力,且14日RSI進入技術超買區,短期股價難免受壓,上周五收報29.2元,若於20日線約27.3元有承接,不妨吼實。