「九十後」買樓 儲蓄計劃趁早定
張先生︰我今年二十歲,雖然未有買樓的打算,但有一個很想問的問題。若我從今天起儲錢,儲到三十五歲,究竟每月要儲多少錢,三十五歲時就可以有足夠錢付首期買樓?過去幾年樓價持續上升,會不會儲來儲去,都追不到樓價的升幅?
答:這是一個好問題,對於年輕的一輩,懂得及早為未來打算,有助他日達成目標。
不過,對於讀者的問題,筆者很難給予一個很確實的答案,因為在計算中存在多於一個變數,筆者需要為此作出假設,令答案容易與現實環境有出入。當中存在甚麼變數?有兩個重要變數,一是樓價的年均增長、二是儲蓄和投資的回報。
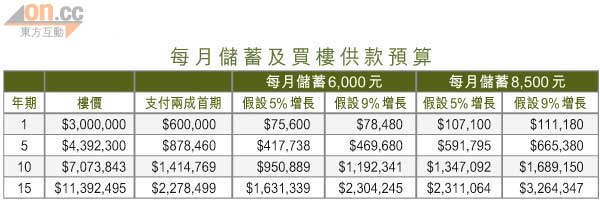
以下,筆者嘗試作出兩個不同情況的假設。首先,筆者假設樓價在未來十五年每年以10%的速度增值,筆者認為這假設已很保守(不妨假設樓價有較高的增長率),因為二○○三至二○一一年已可說是香港樓市其中一個最理想的時期,當時的增長率為年均10%左右(以美聯樓價指數計算);如果以一九九六年至今計,年均增長率只有約3%。
月儲六千首期買樓錢
另一方面,筆者對儲蓄和投資回報作出兩個假設,一個是假設每年有5%的增長,另一個假設每年有9%的增長(過去二十年,恒生指數的年均回報約11%,所以9%的假設較貼近現實情況)。
根據以上的假設,若儲蓄和投資的回報每年只得5%,讀者需要從今天起每月儲蓄8,500元,十五年後就可以儲到230萬元,追得到樓價的升幅,足夠支付兩成首期買樓。若儲蓄和投資的回報每年有9%,需要儲蓄的錢就可以少些,每月儲蓄6,000元,就可以儲夠首期買樓了。
結果說明,雖然過去幾年樓價拾級而上,令不少打算置業的人士都望門輕嘆。不過,若各位讀者有恒心,而且一早制訂儲蓄計劃的話,其實買樓又不是一個「不可能的任務」。對於兩口子,即使用較低回報的假設計算(5%),每月8,500除以2,即每人負擔4,250元,都不算一個很吃力的任務。而且從現今樓價水平起計,筆者不太相信樓價可長期以10%的升幅增長,所以以上的計算已經很保守,讀者是有機會提早儲夠首期,完成買樓的目標。

年輕人要擁有自己物業,應及早計劃。