穿勻薦:中建材 行業龍頭佔優
大市回吐,但個別水泥股繼續有追捧,台泥(01136)發盈喜,升逾6%,中國建材(03323)則獲美銀美林唱好,股價升0.76%。
去年內地大量興建保障房,加上淘汰落後產能,支持水泥價格大幅飆升,今年內地水泥價格有機會面臨周期性回落,惟水泥股低迷的股價,相信已經反映周期性不利的因素,而且基建投資需求仍在,在行業不景氣時,對行業龍頭有利,中建材於業內具領先優勢,定價及銷售能力較強,公司同時亦積極提升產能,相信可增強盈利能力。
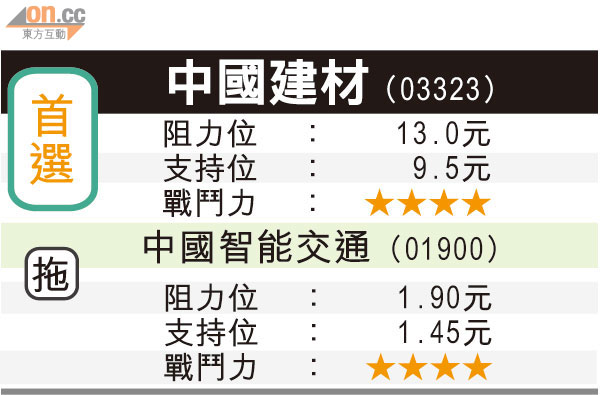
中建材一一年預測市盈率只是六倍左右,美銀美林亦剛發表報告指,中建材估值吸引,重申公司「買入」投資評級。股價短線能成功衝穿11元關,阻力可上移至13元,支持位於9.5元。
另外,上月底推介嘅中國智能交通(01900),果然呈圓底向上走勢,目前處於頸線阻力爭持,惟見買盤漸增,留意最後上車機會,股份昨日逆市升2.61%,挨近全日高位收市,報1.57元。
中智交通主要於內地提供交通基建技術的解決方案及服務,針對高速公路、鐵路、城市交通等,有消息指,今年鐵路行業的投資計劃亦已相繼落實,公司的定單情況亦有望得到改善。
中智交通的股價在低位調整多時,去年下半年盈利倒退的負面因素料已消化,股價現反覆回升,近幾日交投增加,MACD維持雙牛訊號,下站阻力見去年十月底高位1.9元,支持1.45元。