Fundman睇市:東風估值平易近人
市場等歐洲議息加上歐峰會結果,港股好似被點咗穴一樣,周四跌132點,收報19,107點,睇番上星期四裂口狂升過千點後,六個交易日指數高低位在19,242至18,818點之間,只有424點,按半杯水理論,好友可能認為急升後回吐壓力唔大,有利後市,但高位成交愈玩愈縮,淡友亦可以憧憬大市動力減弱,情況一如十一月初反彈到100日線之後無以為繼,掉頭跌落17,613點嗰次一樣。
今日九點半中國會公布十一月份CPI,綜合大行預期會由5.5%回到4.5%,相信滬綜指守唔守得住公認的「政策底」2,300點關口,數據會相當關鍵。如果通脹回落速度比市場預期快,中央會有更大的財政彈性,去繼續定點微調,包括春節前再減存款準備金率及增加一月份新增貸款額度。
港府係時候收招
自去年底政府推行SSD措施(額外印花稅),期內本港樓市成交額及交易宗數愈玩愈縮,由一○年下旬平均每月過萬宗成交,到近兩個月縮到得三、四千宗,回到○九年海嘯時水平。政府放風可能提早就SSD政策作出中期檢討,消息刺激美聯(01200)股價升0.35元,報4.25元,去番九月歐債危機前高位。其實,本地銀行水浸不再,紛紛收緊新做按揭條款,加上政府較早時間限制豪宅按揭成數及SSD發揮「抗炒」作用,炒家差不多絕迹市場,政府都係時候收招減少干預,短期而言,相信地產股未必及得上地產代理咁受惠於收招,消息落實前美聯應該可以睇高一線。
碧桂園(02007)公布上月售樓數據,期內銷售額25億元人民幣,按月及按年分別跌43%及29%,傳統十一月份並唔係內地樓市旺季,加上大環境按年跌兩成半經已屬「最低消費」,碧桂園股價未受影響,逆市升0.02元報3.02元。今年頭十一個月累積計,碧桂園總售樓金額394億元(人民幣.下同),換句話說,距離全年目標430億元仲差36億元,由已鎖定的合約銷售,問題應該唔大,反而限購令延期之後,淡風可能持續到明年初,捧場客要留意公司訂定來年銷售目標的高低。
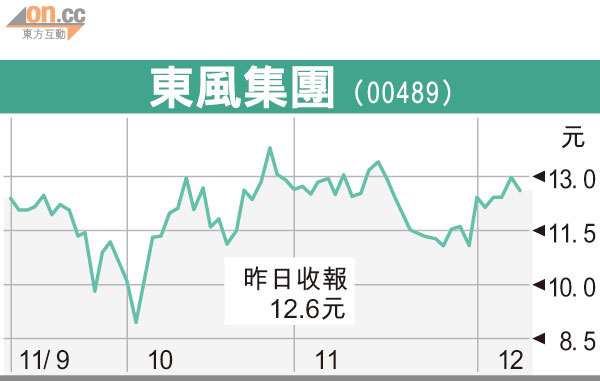
內地18家主要乘用車生產商,十一月銷售量按年升4.1%,稍好過大行由持平到3%增長的預測,當中又以東風(00489)相對其他行家表現最標青,十一月乘用車銷售達13.48萬架,按年升14.3%,主要多得東風日產錄得34.2%按年增長,以及增加折扣所致。瑞銀估計,十一月優於預期的銷售數字,有利推動全年業績,估計明年東風本田有新型號推出,銷售會穩定回升。
眾多本地上市車股中,東風銷量及規模最大,可能亦因這個緣故,畀市場爆炸力較弱的感覺,故預期市盈率較華晨(01114)、長汽(02333)、吉利(00175)更平易近人。回顧海嘯後東風市盈率最高見過16.7倍,最低是今年十月的六倍,以全年每股盈利1.265元計,一一年預期市盈率8.1倍,較歷史平均10.9倍折讓兩成五,其實13港元樓下的東風吸引力唔錯,憧憬明年銷售表現繼續優於同業,有能力持有六至十二個月的,現價是頗值得收集持有。