穿勻薦:長江基建 攻守兼備
標普將15個歐元區國家的評級列入負面觀察名單,拖累亞太區股市偏軟,港股亦失守萬九關,幸而成交未算太多。市況不穩,公用股成為防守之選,長江基建(01038)旗下的核心業務包括能源、交通、水務等,受經濟周期影響較低,可趁低吸納。
集團近年積極拓展海外市場,收購公用事業,網點遍布全球,建立國際性公用企業的地位,收購項目包括英國的電廠、電網以及水廠等,相關的貢獻陸續浮現。由於業務仍處於高速發展階段,盈利穩步攀升,截至九月底止首三季EBITDA按年大增逾六成半,至128.59億元,增長潛力非一般公用股可比。
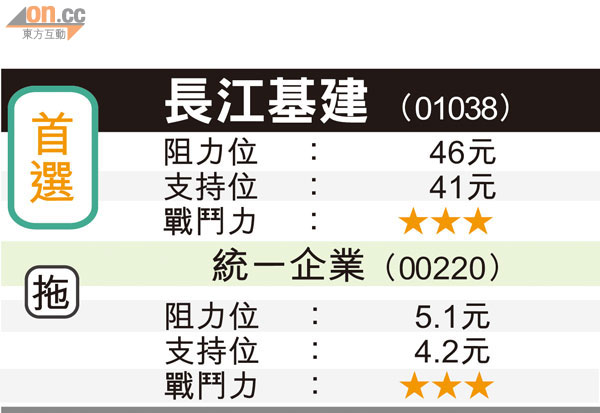
除了獲瑞銀唱好並予56元目標價外,摩通早前亦預期,長建年度業績或有驚喜,建議逐步吸納,維持其「增持」投資評級及目標價50元。近日股價在42至45元水平橫行,不妨吼位買入,阻力46元,支持41元。
另外,內地十一月份經濟數據將於本周五公布,市場普遍預期CPI進一步回落至5%以下,甚至預測會降至4.4%,通脹壓力逐步消除,加上原材料價格下降,紓緩成本負擔,有利食品股,統一企業(00220)昨日逆市做好,升3.64%,收報4.56元,短線具炒上空間。
統一早前公布首三季盈利4,684萬美元,雖然按年倒退34.7%,但股價表現相對硬淨,相信艱難時期已過。現價已重上各主要平均線樓上,技術有轉強迹象,阻力5.1元,4.2元支持。