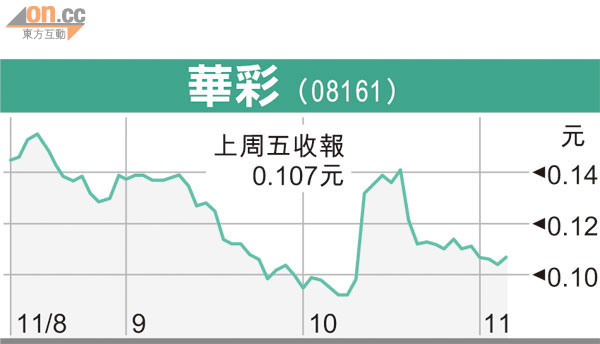
短炒倉:華彩 估值大落後
華彩控股(08161)上月公布首三季盈利4,166萬元,同比下跌73.8%,不過主要因去年度有一筆1.5億元的可換股票據收益,撇除此數,首三季盈利實質大增3.33倍。
據財政部公布,今年首三季,全國彩票銷售額達1,577.7億元(人民幣.下同),增長34%。而佔華彩七成收入來源的「中福在線」視頻彩票業務,首三個季度的銷售額累計達122.9億元,比去年同期增長更達104%。
隨着手機及互聯網投注愈趨流行,集團日前宣布以2,800萬元作價,收購從事移動互聯網增值業務的廣州頂尚70%股權。頂尚並提供盈利保證,今、明兩個年度的稅前利潤分別達850萬元及1,000萬元,即收購市盈率只係四倍左右,較華彩本身的5.2倍PE為低,有利集團估值。
再者,交易金額中現金部分為1,200萬元,餘數1,600萬元則以每股0.45元(港元.下同),發行4,336萬股支付,較上周五收市價高出三倍以上,相當進取。睇番華彩股價,現時較五十二周低位0.09元只回升18.8%,相對同類股第一視頻(00082)現價較低位回升逾倍,明顯落後得過分,就算由低位反彈五成,都可見0.135元,支持位0.09元。
華彩控股(08161)
阻力位:0.135元
支持位:0.090元