穿勻薦:翔宇疏浚 小注無妨
今年市況差,不少新股潛水,於內地從事疏浚服務的翔宇疏浚(00871)亦是其中一分子,今年六月以3.19元招股上市,現價1.55元,潛水逾五成。然而,公司的業務表現並不失禮,上市後公布的首份中期業績,營業額按年大增1.9倍至4.62億元人民幣,純利則升1.1倍至1.35億元人民幣,兩者均已超越一○年全年的3.75億元人民幣及9,503萬元人民幣,並且超過招股書所預期的賺9,400萬元人民幣。
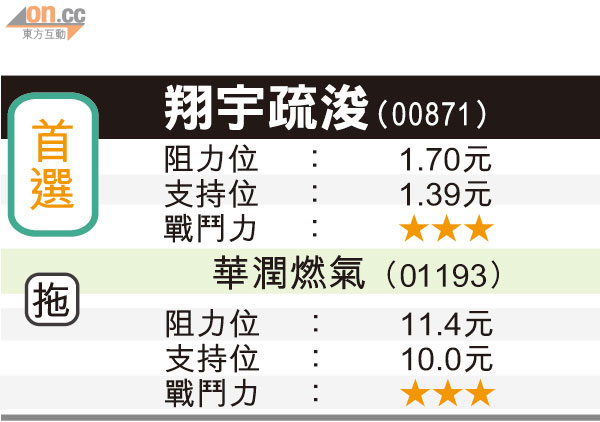
翔宇疏浚為內地最大民營疏浚公司,近月不斷取得疏浚合同,六月底取得天津港1.7億元人民幣的挖掘合同,另獲淤泥處理機製造商訂立戰略聯盟協議,最近亦收購江蘇蛟龍打撈航務工程,相關的行動,不但能擴闊收入來源,亦可壯大實力,全年業績預期有一定保證,若能企穩於20日線樓上約1.54元附近,不妨小注。
華潤燃氣(01193)最近宣布,擬以每股14.73元將鄭州燃氣(03928)私有化,較鄭燃停牌前的收市價有近46%溢價,刺激兩者股價齊齊做好,潤燃上周五再升4.71%,收報10.68元,成交達1.71億元。
其實潤燃早在○九年曾提出收購鄭燃,今次捲土重來,無非是睇中鄭燃的優質資產,隨着內地對天然氣使用日趨普及,加上「十二五」規劃內,中央致力推動潔淨能源,預期未來五年天然氣需求出現倍升,支持燃氣股增長。大摩估計,若完成私有化,鄭燃可提高潤燃一二年每股盈利約4至6%,並可帶來協同效應。潤燃基本因素良好,料私有化消息短線可帶來炒作空間,守穩20日線10.37元水平可跟進。