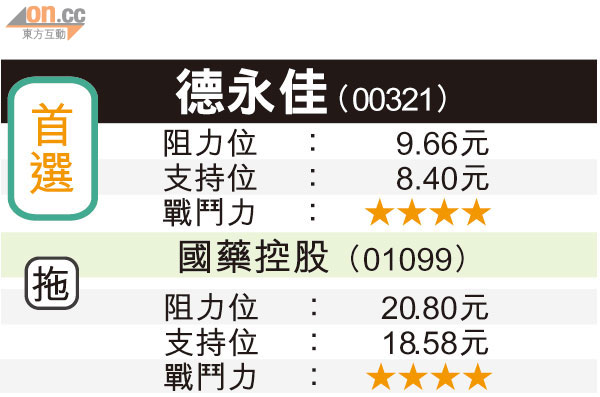
穿勻薦:德永佳 盈利能力強
雖然原材料成本上漲,影響紡織業務的經營狀況,然而,德永佳(00321)受惠於零售及分銷業務增長強勁,截至三月底止的年度多賺12.5%,至11.33億元,整體毛利率上升0.3個百分點,至33.7%。
集團以班尼路、S&K、I.P. Zone、ebase幾個品牌經營零售業,報告期內,在內地共增設255家新店,零售及分銷的營業額升18.1%,至58.57億元,佔總營業額49.4%,純利增長逾六成,至4.07億元,毛利率更增0.7個百分點至47.1%,同店銷售表現亦相當理想,從○七年的2.9%急增至13.8%。
內地市場發展空間龐大,德永佳下一財年計劃再增設250至300家新店,目前已開設逾100家,相信隨着其零售業務的經營漸入佳境,可進一步增強其盈利能力。股價於現水平初見承接,阻力於50日線9.66元,8.4元為上升軌支持。
另外,在「十二五」規劃內,中央目標形成一至三間年銷售額逾千億元的全國性大型醫藥商業集團,國藥控股(01099)在內地藥品零售分銷業手執牛耳,分銷網絡龐大,而且母公司為內地最大的分銷商國藥集團,較同業享有優勢。
國藥股價近日下試至16.7元低位後回升,技術走勢轉穩,故吸引多個機構投資者增持,包括摩通、巴克萊以及新加坡政府投資公司。股份基本因素穩健,行業前景樂觀,且獲基金垂青,若不失守20日線水平18.58元支持,料可反覆回升,不妨候低吸納,下一阻力20.8元。