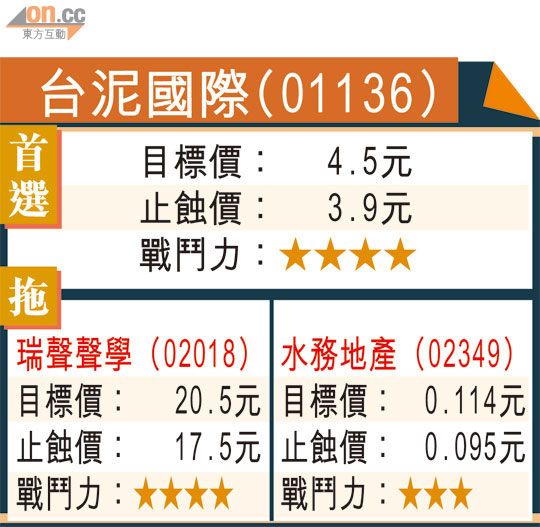
穿勻薦:台泥現價具抗跌力
雖說上半年一向是水泥行業的傳統淡季,但台泥國際(01136)今年首四個月的銷售表現理想,價量齊升,支持股價於近日的波動市況中,呈現不俗抗跌力。
台泥今年一至四月的銷售量按年增長33%,售價亦升28%,每噸平均售價約320元人民幣,展望隨着保障房陸續動工,可提振水泥需求及價格穩步向上。另外,公司亦宣布收購建國集團三家內地石灰石開採商,相信有助降低生產成本,帶來協同效益。台泥股價於4元支持力強,昨收4.09元,向下風險有限,可趁低買入,上望4.5元,止蝕3.9元。
另外,受惠於近年智能手機愈趨普及,帶動流動裝置電子零件的需求急增,瑞聲聲學(02018)今年首季純利按年升六成,至2.72億元人民幣,毛利率亦微升0.5個百分點,至43.5%。管理層預期,第二季收入按季會續有雙位數增長,毛利亦會進一步改善。公司股價昨日由低位16.82元大幅抽升至18.46元收市,升逾4%,不妨設止蝕於17.5元博反彈,目標睇20.5元。
最後揀咗隻水務地產(02349),股價突破0.1元強大阻力,配合成交大增,可小注跟進,目標0.114元,嚴守0.095元。