Fundman睇市:康師傅未係入市時機
仙台大地震後,日經平均指數兩日間由10,254點碌落8,227點,昨收報9,608點,已收復跌幅六成八,證明巴菲特主張「別人貪婪時要恐懼,別人恐懼時要貪婪」的確無錯,人人搶鹽時,掉轉去搶日本股票,點睇唔會錯得去邊。
地震後日本政府為提供流動性,短短十日向市場共注入40萬億日圓,幾乎等於日本去年5萬億美元GDP的十分之一,加上地震重建,核危機引起電廠附近的大規模遷徙,勢必激起通脹及內部消費,這正是日本經濟過去一段時間相當缺乏的兩個元素。地震後東證TOPIX指數成分股平均市帳率跌穿一倍水平,過去三十年只係雷曼爆煲後一個季度出現過,未來即使回到歷史平均1.73倍附近,東證指數至少可再升五成四,信唔信股神,大家不妨諗諗。
油股不宜盲目跟炒
美股帶動下,港股繼續反彈,但升幅令人失望,大市成交相當稀少,反映基金經理入市審慎。中石油(00857)及中海油(00883)成為升市火車頭,分別為恒指帶來37點及22點進帳。值得留意的是,自從利比亞局勢不穩,紐約期油最高抽升至106.95美元,近日歐美盟軍展開空襲,油價都只係喺102至103美元之間徘徊,可能炒家都驚戰事短期內平息,石油出口回復正常,油價可能重回85至95美元範圍。執筆時紐約期油10日線101.17美元經已貼實20日線101美元,一旦跌穿,有機會出現快速調整,期油同石油股,似乎唔適宜趁高興走去追捧。
副食品一哥康師傅(00322),一○年盈利增長24.4%至4.77億美元,每股賺8.53美仙,派末期息4.27美仙。最受市場關注的,還是毛利表現,因為麵粉、棕櫚油及食糖等主要生產材料價格上漲,康師傅毛利率由○九年的34.6%,收窄到28.4%,是○四年以來最低。管理層已表示,春節前後把袋裝麵提價10%,四月份會再將碗麵及飲品分別提價14%及4%,圖減低原材料成本高企對毛利造成的壓力。
中國發展內需經濟,副食品行業增長強勁,公司特別在通告首頁,列出○四年至今,營業額及EBITDA年年增長,銷售額66.8億美元,足足是○四年14.6億美元的355%。
高通脹期拖低毛利
康師傅本身擁有絕佳品牌優勢,手執五成五壓倒性的即食麵市場佔有率。雖話自由市場,但基本上內地即食麵定價由半官方機構控制,亦因為這種較被動的定價機制,形成康師傅毛利率,往往在內地高通脹期受壓,反之當通脹開始回落,滯後的定價會令毛利率得到改善。例如○二至○四年通脹周期,康師傅毛利由33.8%,壓縮到27.8%及27.5%,到○六年低通脹,毛利率即重返32.2%。至於今次全年毛利率表現遠比首三季的30.3至31.5%差,很大程度是受到飲品業務的短期影響所致。
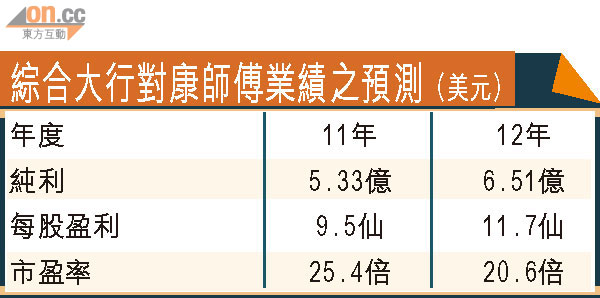
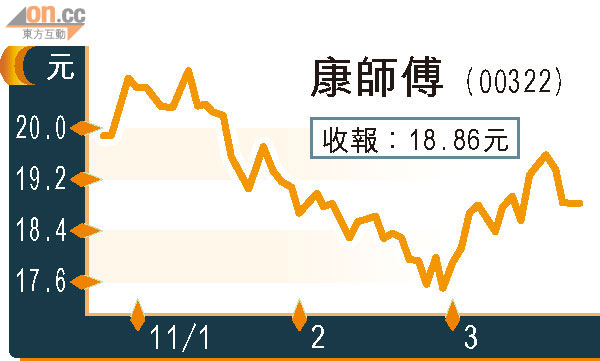
估計原材料價格第二、第三季會於高位橫行,對康師傅今年業績難免有一定影響,今年股價表現牛皮偏軟,已將情況反映,一一年預期市盈率25.4倍,合理但未算便宜,假如內地通脹在第二季開始掉頭,屆時會是入市良機,蓋因毛利率一旦回歸31至32%,盈利增長將相當可觀。