中海油「超買」里昂叫沽
里昂發表報告指,雖然預期中海油(00883)由目前至二○一五年,產能複合增長率可達6至10%,再加上未來會有潛在購併活動,以達到銷售目標,但里昂卻認為,中海油現價已過度反映阿根廷及伊朗項目的增長因素,令股價水平呈「超買」現象,故重申其「沽售」評級。
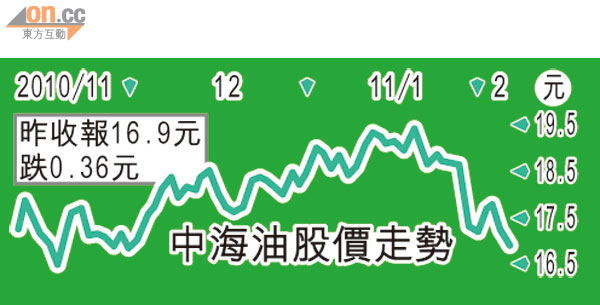
里昂將中海油的目標價上調至13.4元,仍較昨日收市價低近21%。中海油昨日股價繼續下跌近2.1%,收報16.9元。
靠購併維持利潤率
報告指出,中海油二○一一年的盈利動力,將由阿根廷項目提供支持,而伊拉克項目亦會在二○一一至一五年,支持中海油的每年複合年產能增長高達6至10%,其利潤率或出現下跌。
里昂上調布蘭特期油每桶油價預測,由80美元升至84美元,基於上述油價上調及第三季盈利公布,該行因此上調中海油二○一○年純利預測,由450億元升至510億元;二○一一年盈利預測則由510億元升至550億元,但評級依然是沽出。