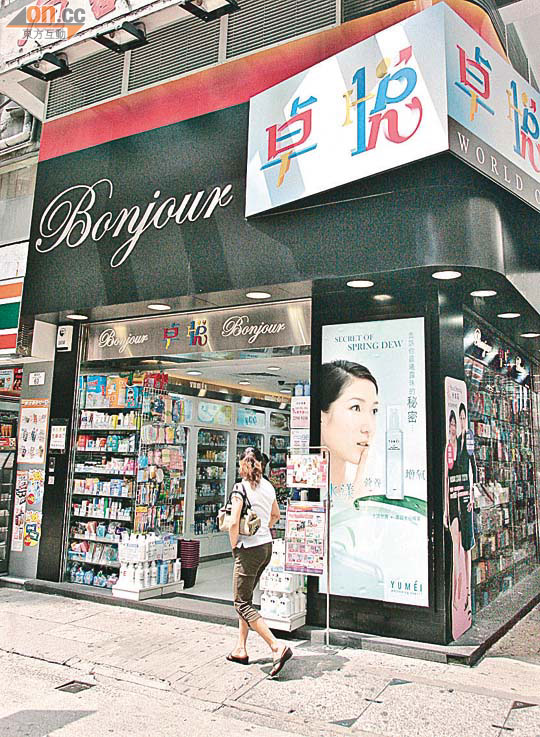
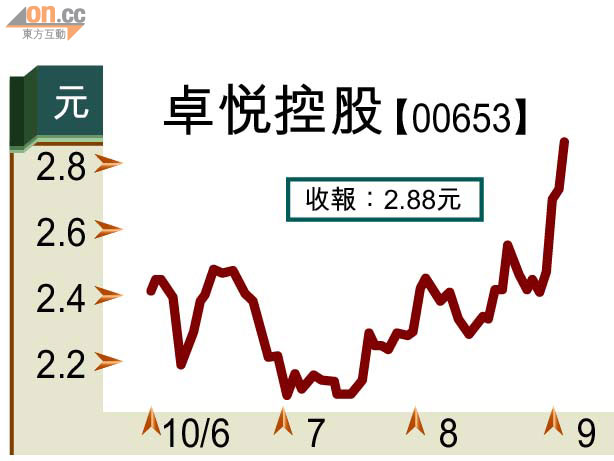
卓悅控股(00653)的股價自今年五月高位3.69元調整以來,走勢明顯跑輸了其他零售股份,原因是早前被炒過龍,獲利盤湧現下,推低股價,調整需時。不過,資金輪流尋覓零售股炒作對象,卓悅近周終見買盤緩緩推升股價,昨日更升逾5%,以接近全日高位的2.88元收市,較其全年高位的3.69元,仍低約22%。
盈利質素甚有睇頭
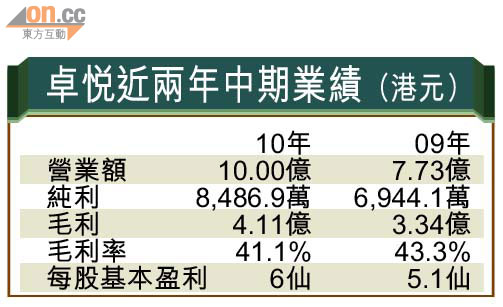
類同莎莎(00178),卓悅以銷售化妝、護膚品、保健產品以至個人護理產品等為主,更進軍經營美容中心的市場,提供相關服務。品牌的知名度為港人熟悉之餘,內地客所佔其收入的比重更是不可忽略。公司今年上半年收入達10億元,較去年同期增長29.3%,盈利則按年上升22.2%至8,486.9萬元,毛利率雖有所下降,由43.3%跌至41.1%,原因是因應客戶需求,所售的日本奶粉佔銷售比率達9%,該類產品的毛利率只有6%,拖累了整體毛利率。不過,用以量度零售業實際表現的同店銷售增長達15%,盈利質素其實是相當有睇頭。
一向為投資者擔心的租金成本問題,卓悅的中期業績報告卻反見租金佔收入比率由10%降至9%,原來是管理層乘着金融海嘯期間,租金急跌之際加開分店,連同收入增幅理想,抵銷了租金成本上升的壓力。
貨品周轉快速,存貨未見積壓,公司成為一隻零售「現金牛」。截至今年六月底止,卓悅持有的現金及銀行存款達2.21億元,短期銀行貸款及融資租賃款項則有1,370萬元,持淨現金狀態凸顯了股份的充裕財力。上半年經營業務現金流入為6,450萬元,較○九年的1,170萬元大為增加,故中期每股盈利6仙,卻能承擔派息4.5仙,兼特別股息1.2仙,令派息比率接近100%,加強了股份的吸引力。
開始進軍內地市場
卓悅由於看好未來零售業發展,繼上半年把分店數目由34間增至37間之後,未來會續有拓展分店的計劃,並開始把業務範圍擴大至香港以外的地點。集團於七月份已在廣州開設了第一間店舖,雖然相較莎莎,卓悅似乎是遲了起步,但莎莎多年經營卻未見起色,原因是所訂的策略並不符合內地的政策,經營成本過高。
卓悅吸取教訓後,也不是毫無得益,起碼可避過了摸索期的成本。當然最終結果如何,仍然有待時間證明,但相信憑着本港業務現金流的支持,卓悅的內地業務於短期內對業績影響有限。
近期零售板塊受到資金追捧,個別股份升幅尤其驚人,但卓悅的股價表現則相對較為落後,由於其股價經過多月的調整後,近周才發力追上,相信上升潛力未完全顯現。