常言道五窮六絕七翻身,七月市況會否有一番新天地?但見美匯指數由十五個月高位88.7,徐徐回到85.3水平,並作勢跌穿85.2的50日線水平,可見早前因為歐債危機流入美元的避險資金有流走迹象,傳統上美元轉弱對港股有一定幫助,但會唔會係七月,史提芬估估吓,但似乎現階段睇好後市,中短線而言仍是比睇淡者有較高的贏面。
港股尋日得個悶字,繼續消化上星期一裂口狂升600點的升幅,恒指微升35點,報20,726點,成交450億元,是上周一急升以來的最低紀錄;近期疲弱的A股,無疑是影響港股未能進一步展現升勢的攔路虎,不妨留意,滬綜指自四月中裂口下插以來,從未連續三日收高於20日平均線水平之上(昨指數收2,535點,20日線2,568點),但隨着近日內地股市跌勢趨穩,滬綜指10日與20日線之差距已大為收窄,昨日10日線2,560點,實際只差8點,反映沽壓降低,儘管單憑這點唔足以支持大規模反彈的到臨,但以滬綜指成分股一○年平均市盈率14.9倍,同歷史低位12.9倍都算接近,基本因素反映再跌水位有限,問史提芬睇好定睇淡,答案肯定係前者,估計七月見21,400點的機會,遠比再見20,000點水平來得大。
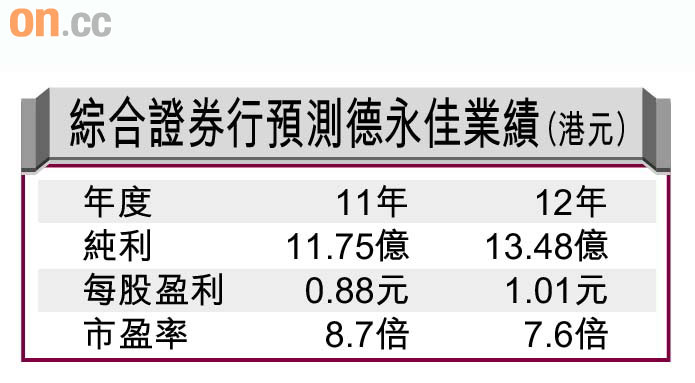
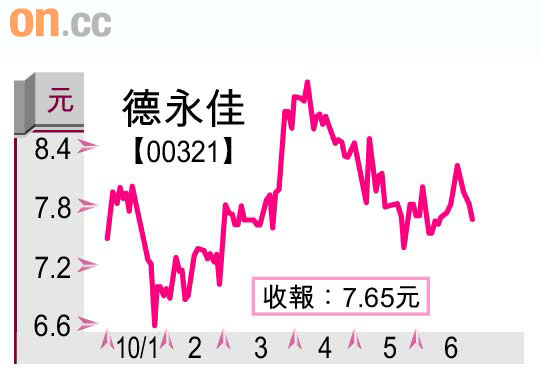
老牌紡織股德永佳(00321)出成績表,全年純利10.07億元,增長一成七,也創了上市後紀錄,每股賺75.8仙,派末期息26仙,比去年的22仙有一成八升幅,業績都算對辦,而下半年計,比上半年的4.8億元仲有9.6%增長,往績市盈率十倍,息率6.3厘,都幾吸引,但唔知係咪股價今年跑贏大市近一成,趁好消息出貨沽盤拖累下,股價不升反跌0.15元,收報7.65元。
盈利能力重返高峰
睇番德永佳業績,紡織及服裝零售分銷業務,佔總收入由五五之比,去到53%、47%之比,儘管如此,分部業務貢獻來自BALENO等品牌的營業利潤增長達五成八,去到2.53億元,即使拿來直接與紡織生意比較,比重唔算高,得兩成二左右,但公司也用心良苦,在業績中詳細披露其營業利潤,可以見到由○六年至今,分別是虧損5,500萬元、獲利2,100萬元、2.42億元、1.6億元及今年2.53億元,賺錢水平又再重返海嘯前高峰。
最多人想知德永佳內需成分有冇被低估,服裝股利郎(01234)以十二、十三倍PE招股,今日已經升到二十三倍,由於同BALENO路線有別,筆者打個六五折,以十五倍計,零售生意值38億元;近期市場擔心勞工荒及原材料上漲,紡織業務保守點給八倍PE,值68億元,整體合理價應該是106億元或者每股7.94元,高出現價3.8%,水位唔多,建議想買德永佳的話不妨等等,7元樓下吸引力會較大。