本文重點
當個個以為世界盃期間全球金融市場例靜,但港股卻同大家開個玩笑,數一數恒指已經連升八日,上周五更無視A股偏軟,再升148點,報20,286點,成交是六月以來最多,但只係講緊560億元,好明顯在接連兩個月的調整,港股氣氛已從超賣中回穩,進入「無消息就係好消息」的階段。其實環顧四周,歐元反彈、歐盟主權債券價格回穩、美股恐慌指數(VIX)從上月中高位48.2重返25較合理水平,加上人行周末期間突然宣布改革人民幣匯率形成機制,增加人民幣彈性,變相容許人民幣升值,一次像樣的股市升浪,已是一觸即發。
炒開期指窩輪的不妨留意,恒指雖然距離50日線阻力20,467點仲有180點,但即月期指20,379點,已率先衝破50日線20,311點水平,只要攻破19,000點的雙底頸線20,380點,一次更具爆炸性的挾倉隨時出現,短期極有機會見21,040點。
本周財經新聞,焦點必定集中農業銀行招股身上,正所謂「寶物沉歸底」,四大國有銀行排最後上市的農行係咪寶?暫時橫睇掂睇都唔似,筆者最有興趣的,反而是包銷大員到底會用甚麼策略推銷農行。
農行定價料喊高開低
由於要肩負解決三農問題的重擔,農行一直是四大國有商業銀行中,賺錢能力較遜色的一間,筆者相信這也是拖到今時今日才招股上市的主因。而去年內地銀行業普遍面對息差壓力,只能透過拓展非利息收入及中介費用去抵銷,農行也是四大行中,業績受衝擊最大的一間,也是唯一錄得倒退者,純利跌三成一,賺524億元人民幣。
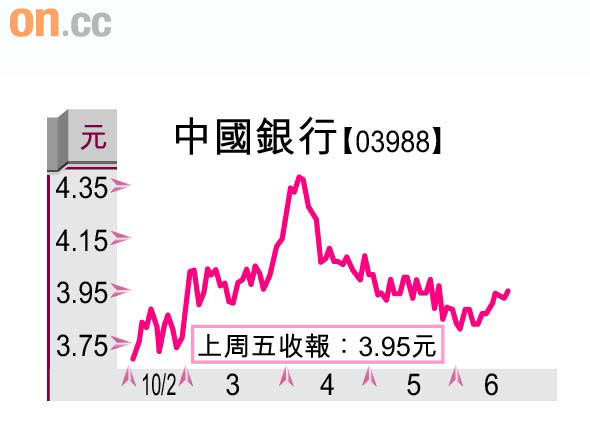
從有限的市場傳聞,農行保薦人準備以1.7至1.8倍市帳率上市,姑勿論招股有多少像中金般的「鐵票」支持,但綜合各大行分析員估計,目前其餘三大國有銀行的一○年市帳率,分別是工行(01398)2.18倍、建行(00939)2.1倍及中行(03988)1.53倍。筆者認為農行定價低於工行、中行合情合理,何德何能定價可高於盈利能力更佳的中行?
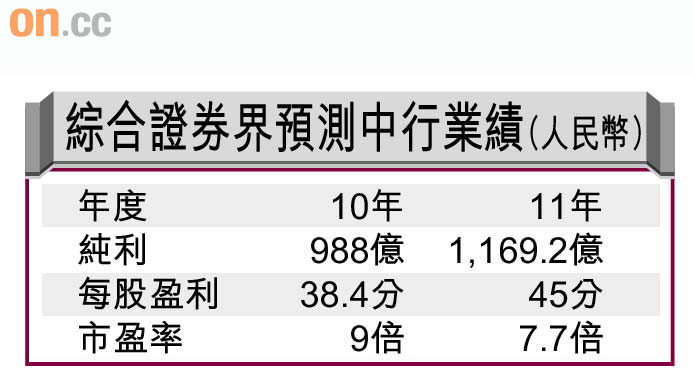
由外間反應,估計今次農行招股會有點像香港地產商賣樓,喊高開低營造抵買的氣氛,最終1.5至1.6倍市帳率招股其實已相當理想。當然,除非農行大幅調低意向價,否則史提芬認為直接買入便宜的中行更划算,始終業績的能見度高,而且估值是非常吸引的九倍而已。