歐豬國業務規模細
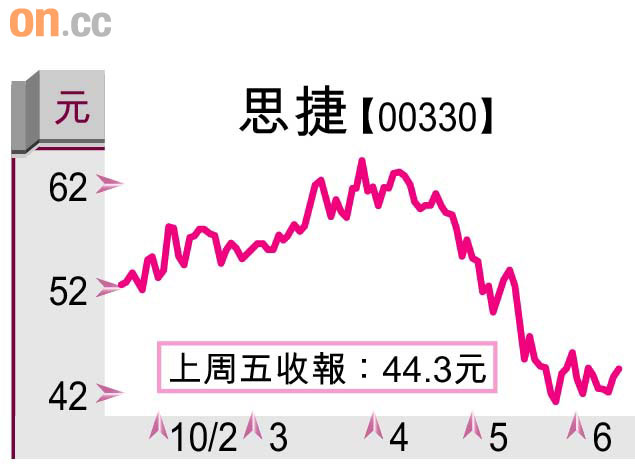
已經不記得始於何時,環球服飾品牌思捷(00330),好似變成股場歐元窩輪,跟住歐元兌美元升跌而浮沉,只係幅度更大,回顧四月初至今,恒指跌了7.7%,歐元跌11%,思捷股價累積足足跌28.2%,市值蒸發220億元。
歐元佔思捷收入八成五,考慮到匯兌損失,投資者看淡思捷的想法合情合理,尤其自希臘國債違約風險,掀動「歐豬」危機爆發之後,唔少人對歐元信心大失,兌美元睇1.1、1甚至0.9算都有人在。但記憶之中,一隻儲備貨幣,一年上落10%,或者一年內波幅超過15%,已經相當不得了,而且也不常見,以經濟學人編製的巨無霸指數,年初的歐元「理論上」較美元偏高近三成五,當然我們知道不能以簡單購買力平價方程式,去衡量匯率過高,否則在指數內兌美元更為「偏高」的澳元及加元,更應早早下跌。
上星期,歐元跌勢有迹象開始站穩陣腳,在1.2水平喘定,思捷也在41元左右形成雙底,一個似像樣的反彈隨時出現。
業務營運上,歐元區雖然佔收入八成五,不過思捷本身無在重災區希臘開店,其餘四隻高危「歐豬」,亦不過佔去年總收入2%,早前史提芬講過,「歐豬」問題有失也有得,就好似經濟條件比較好的德國及法國,本應已進入加息周期,但要緊隨歐央行決定維持1厘超低息,資產價格及通脹定必升溫,對零售業的中線利多弊少,兩地卻佔思捷總銷售額55%之多。
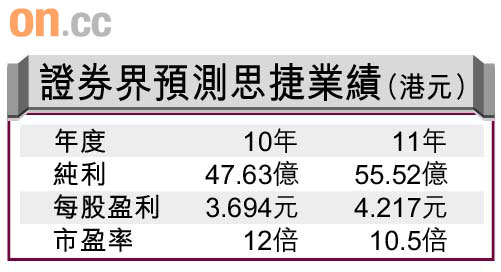
歐元疲弱,唔少大行因應匯率修訂對思捷的盈利預測,過去四星期大約調低了1.5%,一一年的估計則大約有2.1%的影響。截至十二月的上半年度思捷賺27.05億元,最新綜合大行估計八月曝光的全年業績賺47.6億元,意味着下半年會出現倒退,相信很大比重是反映年初至今歐元兌美元跌了一成六的問題。
估值接近歷史下限
以十二倍預期市盈率計,接近思捷歷史估值下限水平,筆者深信股價已十分超值,尤其歐洲情況再變壞的空間唔多,以及統一內地業務後,提升供應鏈及管理效率的好處,完全被市場有色眼鏡遮蓋。加上接近6.1厘的預期股息回報,畀兩三年時間,思捷會是一項回報相當理想的投資。