法興何文略:發行商違約或招損
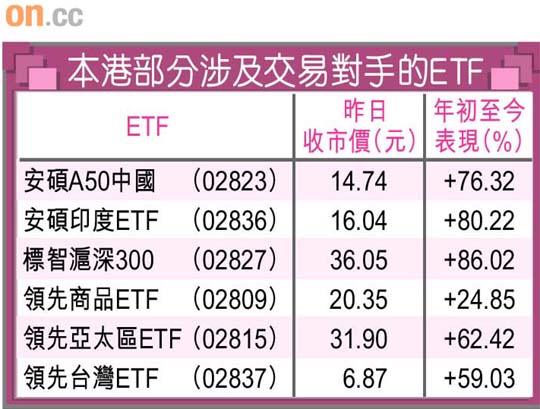
在本港上市的ETF中,以參與A股市場的最受歡迎,由於A股屬於半封閉市場,要先取得合資格境外投資者(QFII)資格。資產管理公司若沒持有QFII,則要透過衍生工具以合成模擬策略間接投資於A股,如A50中國基金透過第三方發行的中國A股連接產品CAAP參與A股,標智滬深300就透過A股連接產品AXP來參與。
法興證券(香港)交易所買賣基金市場推廣兼董事總經理何文略稱,在沒有實質股票支撐下,A股ETF就要承受CAAP或AXP發行商此等交易對手風險。當發行商發生違約、清盤或其他變動時,令它不能履行義務,基金或會暫停買賣,甚或令投資者損失。
交易對手多分散風險
當A股ETF的交易對手數量愈少時,代表其風險集中,投資者面對風險相對較高。其中A50基金就有十間CAAP的發行商,風險較分散。投資者亦要注意監管當局在雷曼事件後發指引,每間發行商最多只可持有15%的ETF資產淨值權益,當超過該比率,就須利用資產作抵押。何文略指,雖然坊間投資於A股市場的ETF多涉及交易對手風險,但因A股不全面開放,以ETF是投資A股最便捷的方法。
其實坊間亦有不少ETF以合成複製的方式投資,涉及交易對手風險,當中如法興旗下領先商品ETF(02809)及領先亞太區ETF(02815)等。
德銀孫明哲:基金獲抵押品較保障
部分ETF符合UCITS III(歐盟的基金管理規則),更能保障投資者。德意志銀行亞洲區X-markets主管孫明哲指,UCITS III規定掉期合約的交易對手淨風險不能超越該基金資產淨值的10%。
除了合成複製的ETF外,現時市面追蹤大型指數的ETF可採用全面複製,或統計性抽樣複製技術。
全面複製 交易成本增
孫明哲稱,採用全面複製技術的話,可能因指數成分股太多,令其交易成本大增,影響該ETF追蹤能力;使用統計性抽樣複製,則只選買入具代表性的股隻,或造成追蹤誤差,合成複製則可解決上述問題。
他指為保障ETF投資者,部分掉期對手同時提供抵押品予基金,並委託第三方的託管人管理。抵押品所涉資產需符合監管機構要求保障資產質素及投資者利益。他重申,ETF理論價值主要追蹤該相關指數或資產,與交易對手風險無直接關係。