本文重點
港港府公布八至十月失業率,進一步回落到5.2%,重返○六年初水平。原來預測金融海嘯衝擊香港進出口,失業率有可能逼近沙士時8%高位的悲觀假設,看來發生機會已是微乎其微。零息環境,資產價格水漲船高,香港通縮壓力消失於無形,九月消費物價較去年已回升至0.5的正數。綜合目前低息、通脹復燃及就業市場改善,種種條件有利零售及民生類股份。
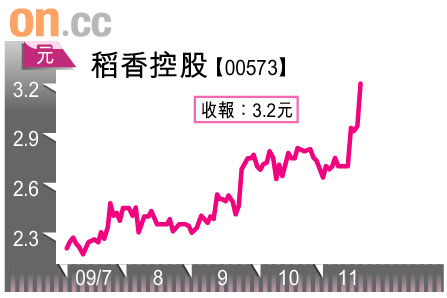
近期留意到餐飲業股份稻香(00573),大股東及基金VP雙雙增持,股價受消息刺激連日做好,昨收報3.2元,升0.26元,較上星期四申報增持日之前股價2.7元,累積升幅達18.5%。股神巴菲特話大股東與管理層沽貨原因多不勝數,你未必要理,但佢哋出錢增持,只有一個理由,就係睇好公司發展,今次大股東與VP真金白銀分別增持1,250萬股及6,752萬股(每股2.55元),看官大可視為未來股價支持位。
估值較同業低一截
本地餐飲業難做幾乎人所共知,地產好景時,商舖業主一般唔肯同租客簽長約,一來為隨時收舖套現鋪路,而當租客生意好時,業主續約時就提出加租。近年餐飲業個體戶有愈來愈難為的趨勢,但亦因為咁,大型連鎖飲食集團,像大家樂(00341)、大快活(00052)、稻香及美心一類,勝在規模較大,同業主有較佳議價能力,滲透率反而愈來愈高。
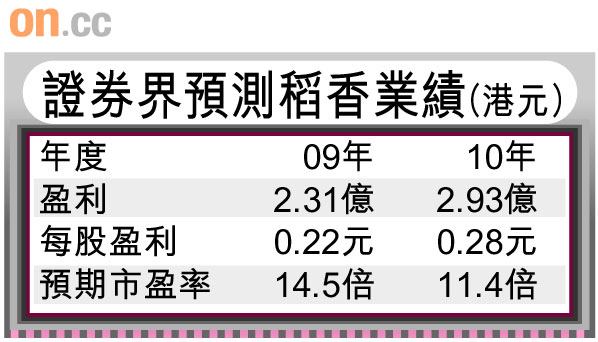
今年六月底,稻香在本港及中國分別有60家及13家分店,目標是二○一一年,把食肆數目增至100家,令整體市佔率由目前的5%增至一成。將本地餐飲類股份比較,稻香一○年預期市盈率11.4倍,比大家樂的18.7倍折讓四成,估值算係幾吸引!另一點值得留意嘅係,○六年稻香內地收入佔總營業額仲唔夠1%,○七年升至13.2%,○八年16.2%,今年上半年更達16.6%。睇番內地收入為主的小肥羊(00968),一○年預期市盈率高達20.3倍,當稻香內地業務修成正果,估值有被重估的可能,係就係買貴大股東兩成,但現在搭順風車,應該為時未晚。