第三季港股一共升咗2,577點或者14%,低於第二季嘅4,802點,相信唔少人都覺得第三季港股難玩,唔少二、三線股早在八月初,升勢已無以為繼,大市成交亦愈玩愈縮,由七月底最高紀錄的1,017億元,到今日少咗一半有多,指數不跌,完全係靠大笨象(00005)單天保至尊,睇番滙控第三季升幅37.8%,為恒指貢獻960點,相當於期間升幅嘅三分之一。
新股定價高攞嚟衰
臨近第三季尾,新股熱有減退迹象,掛牌後股價更有「鬥衰」的趨勢,第三季最後一隻上市的華南城(01668),首日收市報1.62元,比招股價2.1元跌兩成三之多,新股孖展客恐怕今次都損失慘重。
史提芬從來極少推薦認購新股,而今次單係睇華南城嘅招股價,已隱隱覺得有點問題,事關招股價範圍居然闊到去1.4至2.1元,這情況令認購股民十分被動,隨時要比下限價高出五成接貨,假如管理層可接受1.4元為最低集資界線,點解股民要畀額外的0.7元?尤其近期新股掛牌一隻衰過一隻,配售反應一般,公司「夾硬」要上限定價,無疑係殺雞取卵之舉。
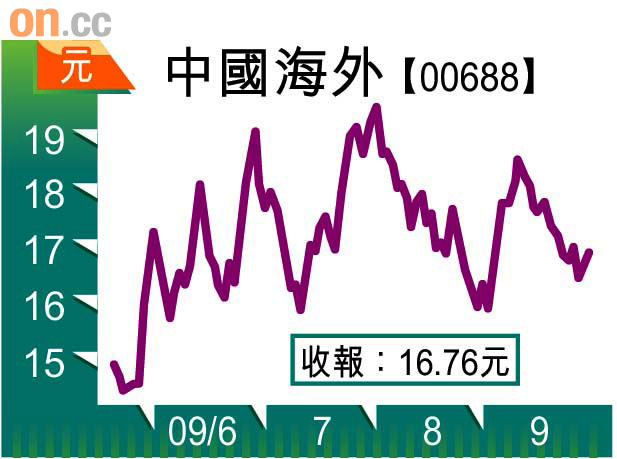
回顧第三季表現最差嘅恒指成分股,竟然是中國海外(00688),累計跌11.8%,把尾二的長江基建(01038)彈開一條街,着實令人有點意外。
估值較同業高一截
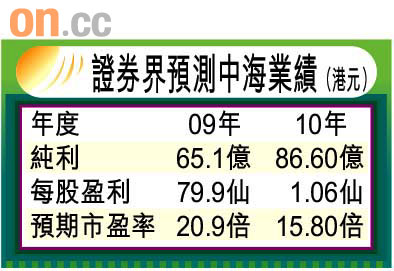
論質素,中國海外屬於少數擁有覆蓋全國網絡的地產發展商,品牌知名度高,但優勢在估值上也充分反映,股價16.76元,足足是每股資產淨值的3.59倍,即使經過大行重估,年底每股帳面值增加至接近5元,溢價仍然達3.4倍,較富力(02777)、華潤置地(01109)的2.3至2.4倍高一截。近期市場驚傳內地新增貸款分段收緊,甚至會喺明年初調高利率,高溢價的中海,自然也首當其衝。
商譽溢價高其實唔係無着數,至少收購低市帳率資產時,就可即時將估值拉低,如果透過高PB印公仔紙買低PB資產,更妙。最近中海似乎想趁內房股有點降溫,積極入市,首個目標係近年染指內地物業投資的蜆壳(00081),當然對市值達1,370億元嘅中海來說,呢項投資濕濕碎,但對補充土儲長遠意義重大,若十月份股價有機會回到15至16元水平,中長線投資者不妨留意。